

Jakub Júza 23.10.2026


Najdrahšia chyba pri životnom poistení nemusí byť to, že mesačne platíte o 10 € alebo 20 € viac.
Oveľa drahšie môže byť, keď vymeníte fungujúcu zmluvu za novú, ktorá na papieri vyzerá výhodnejšie. Až pri vážnej chorobe alebo invalidite potom zistíte, že vám chýbajú peniaze na liečbu, bežný život či splácanie hypotéky.
V krátkom čase mi napísali dve klientky s ponukou nového poistenia. Obe zaujala predstava lepšieho krytia za podobnú cenu. Ani jedna ešte nový návrh nepodpísala. A spravili dobre.
V prvom prípade v ponuke chýbala invalidita. V druhom síce bola, ale jej suma klesla približne na tretinu. Rozdiel sa ukázal až pri porovnaní toho, aké životné situácie by zmluvy skutočne kryli.
„Invalidita? To nepotrebujete, veď ste ešte mladá.“
Prvá klientka má 28 rokov, je bezdetná a hypotéku zatiaľ nemá. Do budúcna ju však plánuje. Keď sa jej znížil príjem, potrebovala upraviť výdavky vrátane poistného.
Pri pravidelnom servise sme preto prešli jej zmluvu. V inej poisťovni sme našli porovnateľne kvalitné krytie za nižšiu cenu. Jej zdravotný stav sa od uzatvorenia pôvodnej zmluvy nezmenil a pri zvolenom krytí novej poisťovne nebolo potrebné absolvovať čakacie doby. Rozhodli sme sa preto pre zmenu poisťovne a produktu.
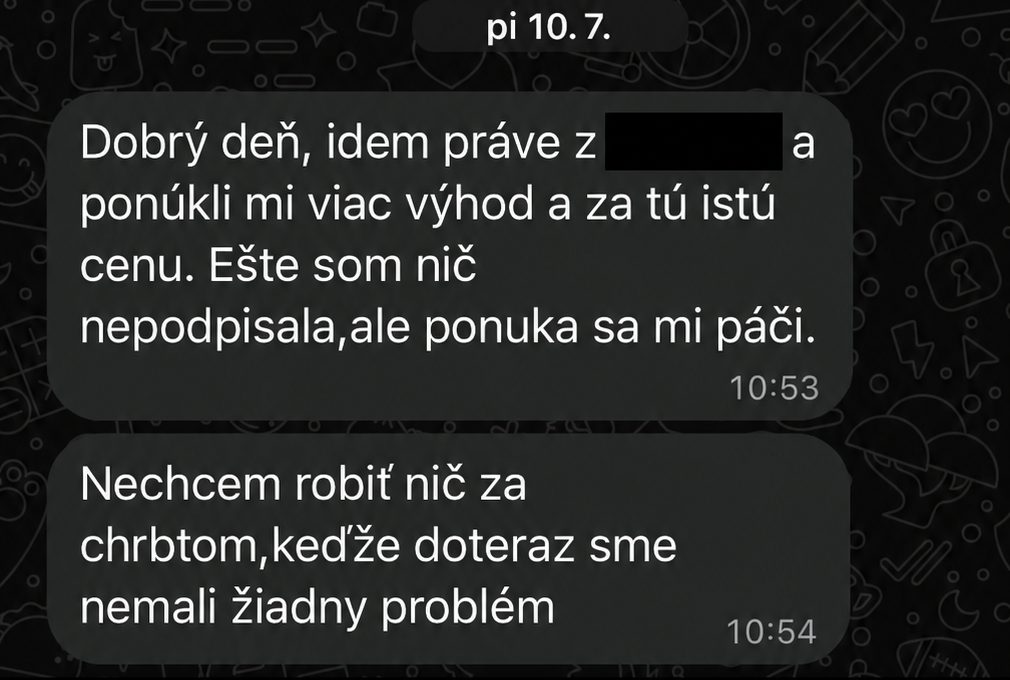
Po výpovedi pôvodnej zmluvy ju kontaktovali z pôvodnej poisťovne s novou ponukou. Poslala mi tieto správy:
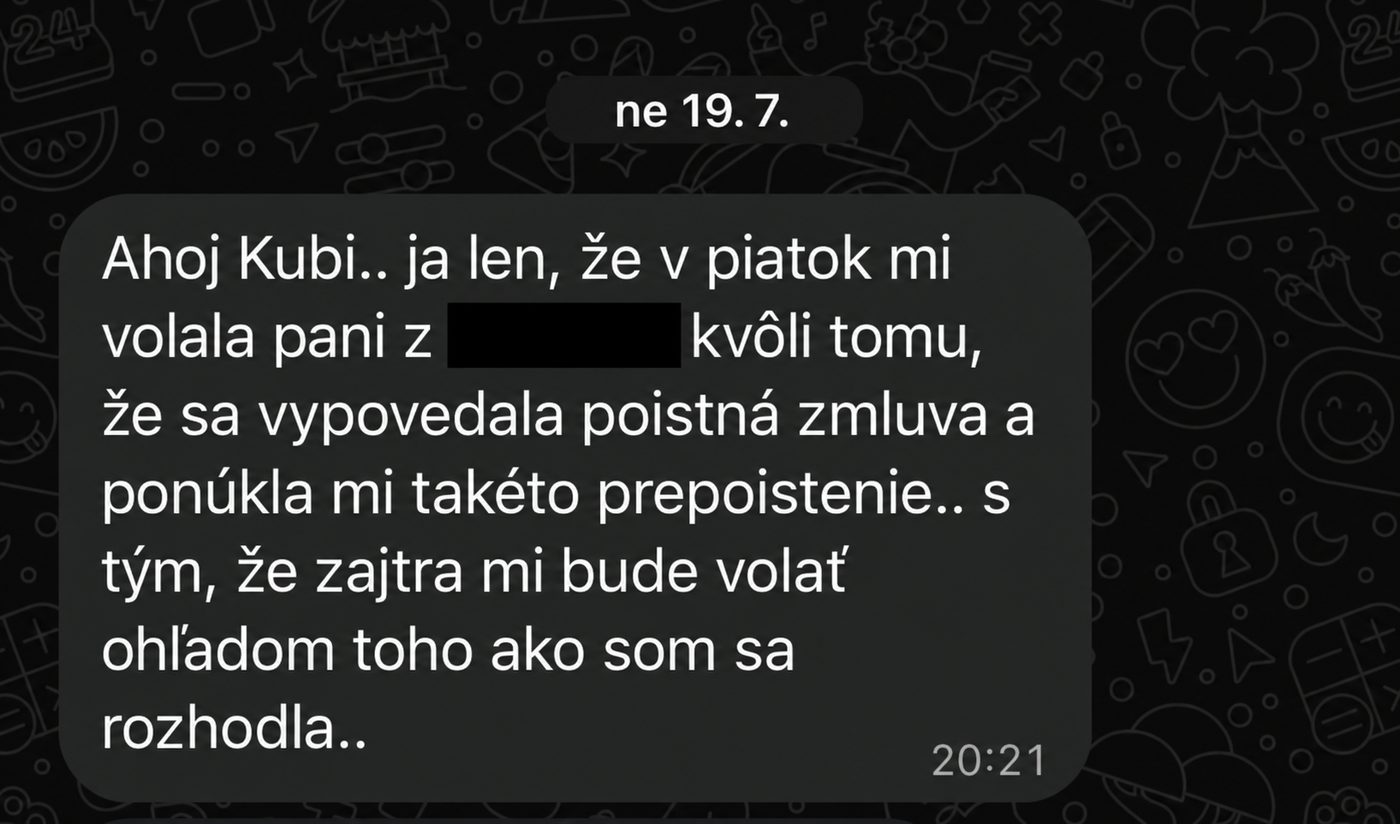
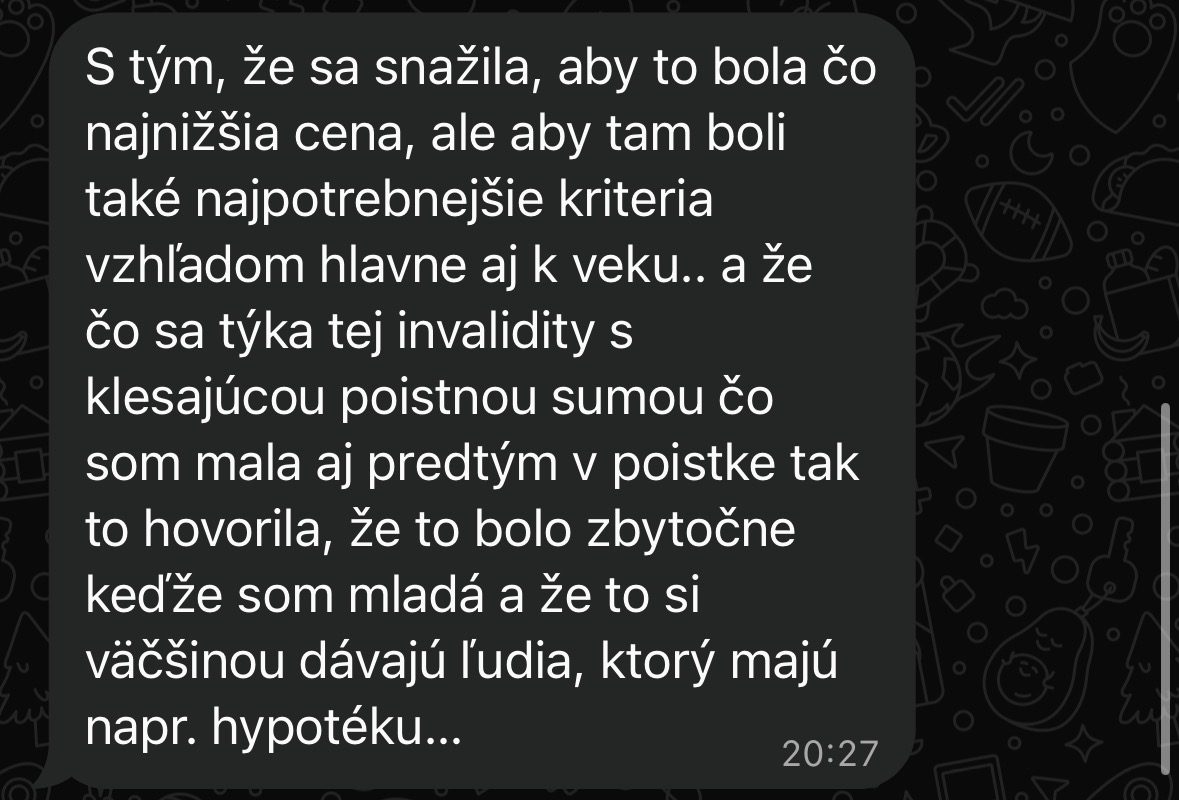
„…čo sa týka tej invalidity s klesajúcou poistnou sumou čo som mala aj predtým v poistke tak to hovorila, že to bolo zbytočné keďže som mladá…“
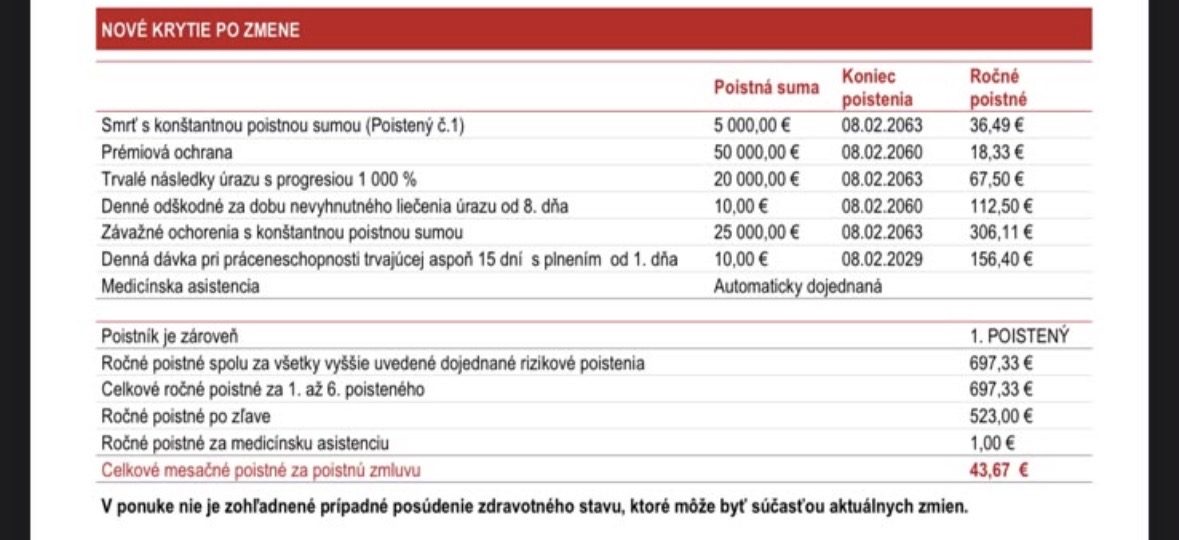
V predloženom prehľade ponuky pritom invalidita uvedená nebola. Mesačná cena 43,67 € tak sama osebe nehovorila, či je táto ponuka pre klientku lepšia.
 +Klepnutím obrázok zväčšíte
Položil som jej jednoduchú otázku:
Klientka sa zamyslela. Keď sme si vysvetlili, že invalidita môže znamenať dlhodobý výpadok príjmu, uvedomila si, čo v ponuke chýba. Aj bez hypotéky potrebuje z niečoho platiť bývanie, stravu a bežné výdavky. Mladý vek túto potrebu neodstraňuje.
Prečo nestačí sledovať iba plnú invaliditu
Sociálna poisťovňa za prvý polrok 2026 evidovala 8 890 novouznaných invalidít: 6 242 čiastočných a 2 648 plných. Čiastočné invalidity tak tvorili približne 70 %, plné približne 30 % nových prípadov. [1]
Zdroj: Sociálna poisťovňa, 1. polrok 2026. Podiely sú zaokrúhlený vlastný prepočet.
Pri kontrolách zmlúv sa stretávam najčastejšie s krytím, ktoré sa začína až pri poklese schopnosti pracovať nad 70 %. Užší rozsah môže byť lacnejší, ale výpadok príjmu môže byť vážny aj pri nižšom stupni invalidity. Preto odporúčam preveriť aj krytie nad 40 % a podmienky jeho plnenia.
Rozdiel medzi stupňami invalidity aj medzi konštantnou a klesajúcou sumou vysvetľujem v článku Životné poistenie: základné pojmy, ktoré sa oplatí poznať.
„Viac výhod za tú istú cenu.“
Druhá klientka mi napísala po návšteve poisťovne. Ponuka sa jej páčila, ale pred podpisom si ju chcela porovnať so svojou zmluvou.
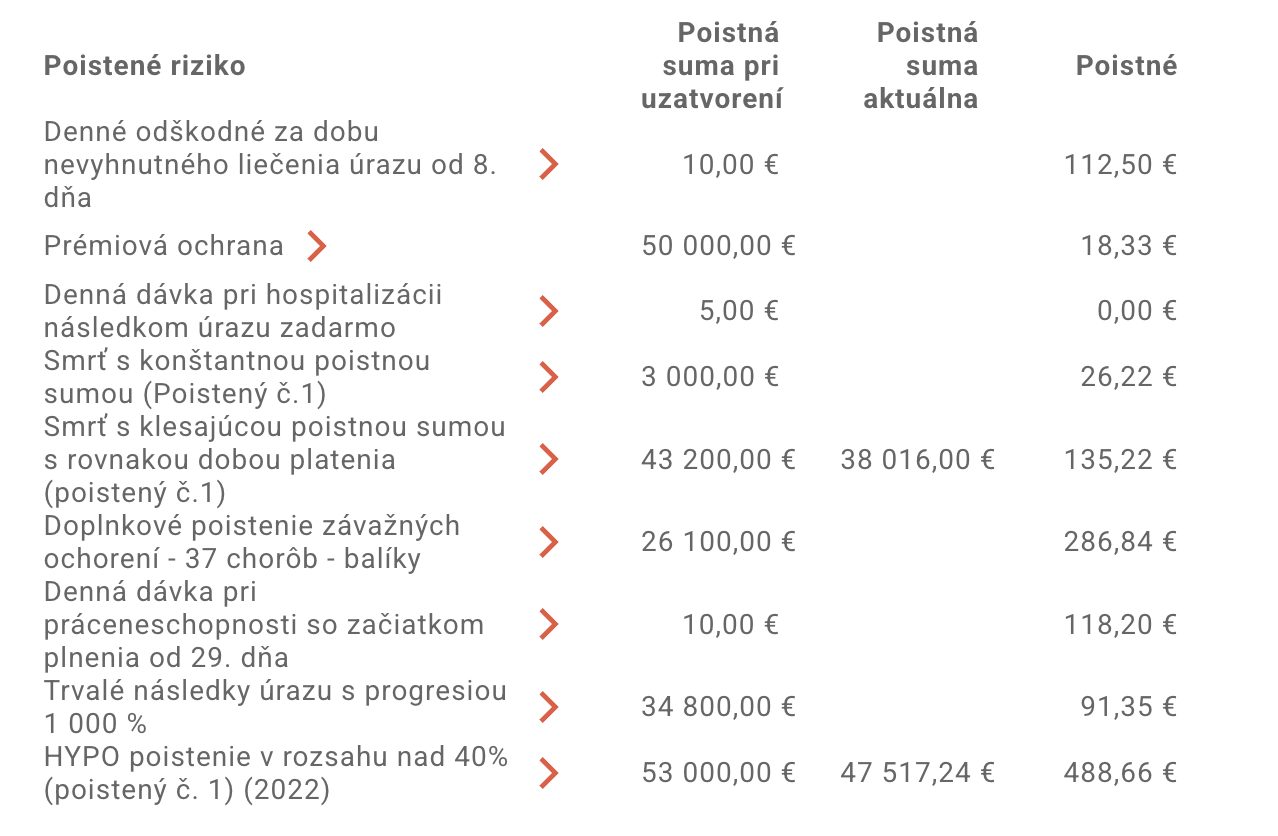
Jej pôvodnú zmluvu som nastavoval tak, aby riešila splatenie úveru pri smrti alebo invalidite, finančné zabezpečenie detí pri úmrtí aj ďalšie vážne riziká.
Aktuálna suma HYPO poistenia pre smrť alebo invaliditu je na pôvodnej zmluve 47 517,24 €. Samostatné poistenie smrti s klesajúcou sumou, ktorým som riešil zabezpečenie detí, má aktuálnu hodnotu 38 016 €.
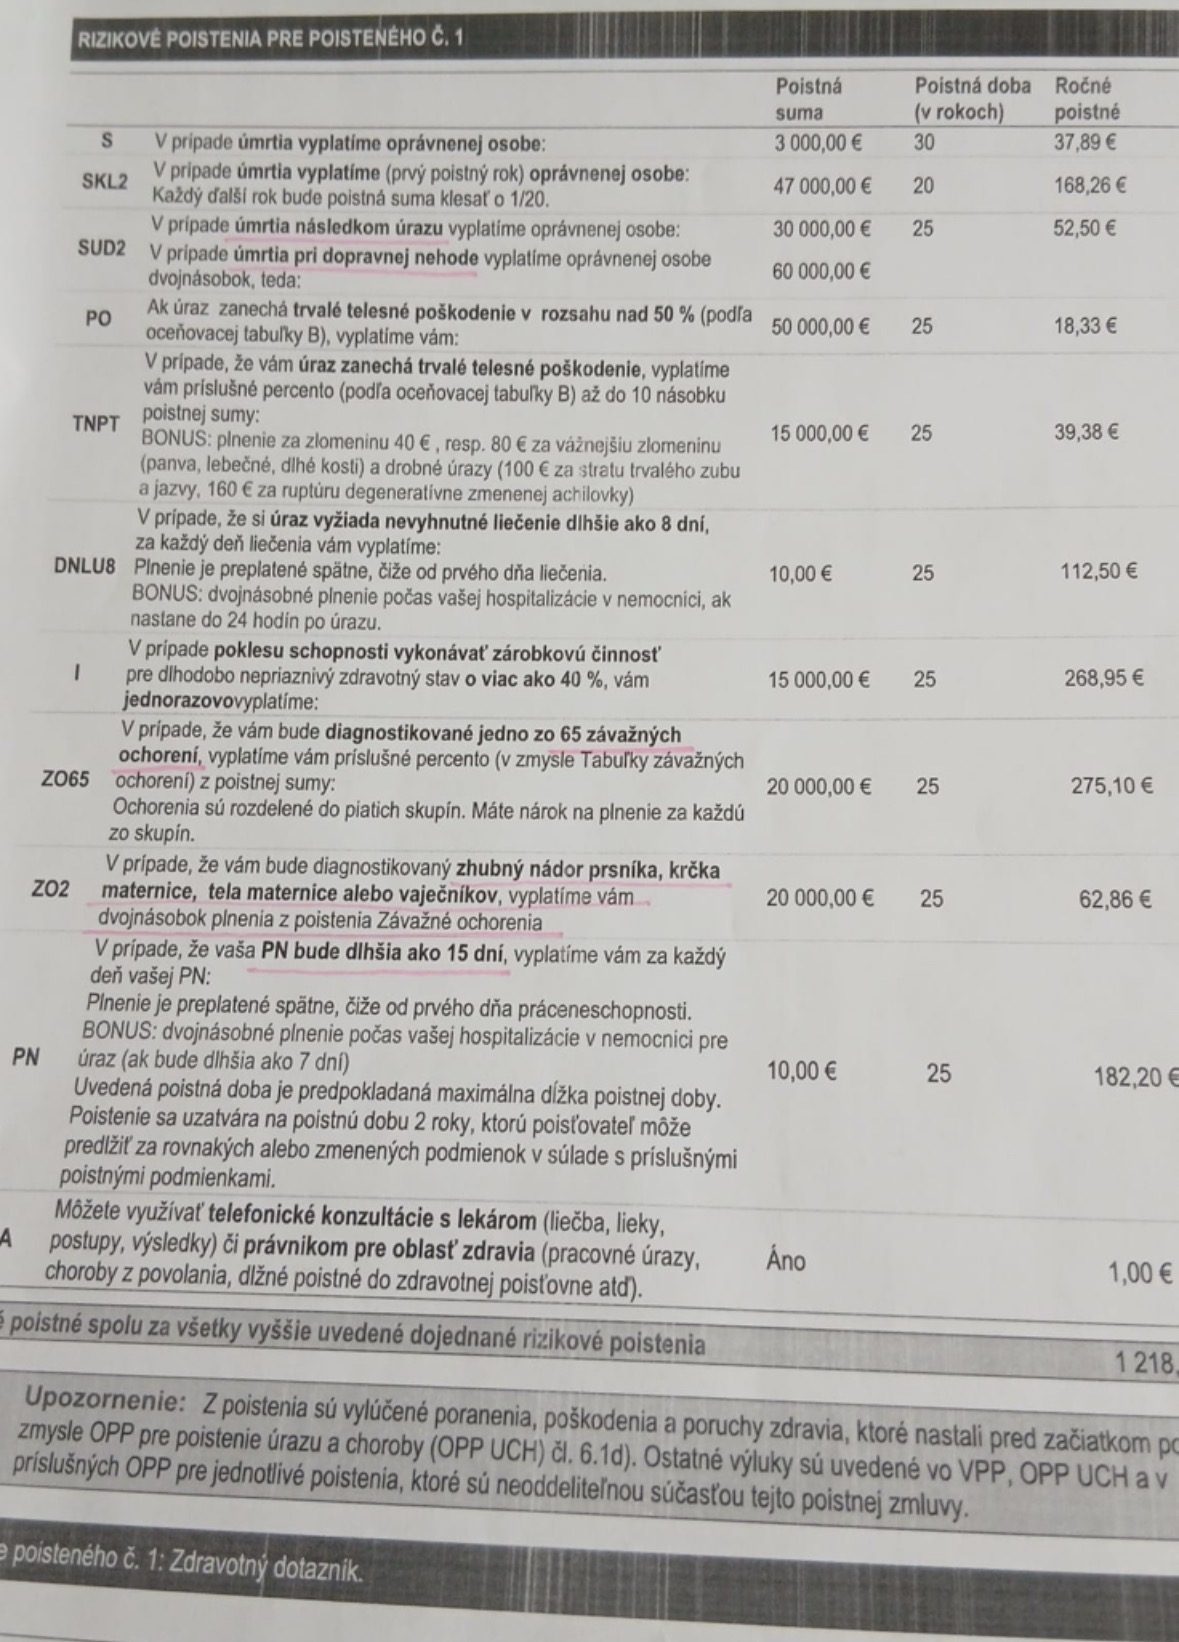
Nová ponuka obsahovala smrť s klesajúcou sumou 47 000 € v prvom roku a samostatnú invaliditu nad 40 % na 15 000 €. Pôvodné HYPO krytie v rovnakej podobe v návrhu nebolo.
Pôvodné krytie a nová ponuka vedľa seba
 +Klepnutím obrázok zväčšíte
 +Klepnutím obrázok zväčšíte
Sumy porovnávame podľa dodaných výpisov pre dospelú poistenú osobu. Pri pôvodných klesajúcich sumách ide o aktuálny stav; pri ostatných o uvedenú sumu pri uzatvorení. * Zvýšenie samostatnej sumy pri smrti nevyvažuje automaticky vypustenie HYPO krytia pre smrť. Rozsah a podmienky plnenia sa môžu líšiť.
Čo sa zlepšilo a čo klientka stratila
Nová ponuka mala aj výhody: zoznam závažných ochorení sa rozšíril z 37 na 65 a pribudlo osobitné krytie vybraných nádorov u žien. Pri PN dlhšej ako 15 dní mala platiť dávka spätne od prvého dňa, kým pôvodne sa plnilo od 29. dňa. To sú zmeny, ktoré má zmysel zohľadniť.
Vedľa nich však stáli výrazné poklesy poistných súm:
−32 517,24 €
−6 100 € základnej sumy
−19 800 € základnej sumy
- Invalidita: o 32 517,24 € menej (−68,4 %). Nových 15 000 € predstavuje len približne tretinu aktuálneho pôvodného krytia v rámci HYPO poistenia.
- Závažné ochorenia: základná suma nižšia o 6 100 € (−23,4 %). Viac diagnóz neznamená automaticky vyššiu pomoc pri každej z nich. Pri vybraných nádoroch u žien však môže dodatočné krytie priniesť vyššie plnenie.
- Trvalé následky úrazu: základná suma nižšia o 19 800 € (−56,9 %). Pri porovnaní treba zohľadniť aj oceňovacie tabuľky a priebeh progresie.
Invaliditu a závažné ochorenia považujem pri ochrane príjmu za dve kľúčové krytia. Práve tie sa tu oslabili.
HYPO poistenie zahŕňajúce smrť a invaliditu a poistenie závažných ochorení boli navyše v pôvodnej zmluve dvoma najdrahšími položkami: ročné poistné pri nich bolo 488,66 € a 286,84 €, spolu približne 61 % ročného poistného uvedeného vo výpise.
Pre rodinu je rozdiel medzi 47 517,24 € a 15 000 € pri invalidite podstatný. Úver zostáva záväzkom aj vtedy, keď dlžník pre chorobu nedokáže zarábať ako predtým. A ak sa peniaze určené deťom pri úmrtí použijú na splatenie hypotéky, na potreby detí zostane menej.
Smrť úrazom pokrýva iba časť rizík
Nové pripoistenie smrti následkom úrazu ponúkalo 30 000 €, pri dopravnej nehode 60 000 €. Je to dodatočné krytie pre konkrétne okolnosti.
Podľa NCZI SR 2024 pripadlo na vonkajšie príčiny (úrazy, otravy, ale aj samovraždy) 2 329 z celkových 53 876 úmrtí, teda približne 4,3 %. [2] Poistenie smrti úrazom pritom samovraždu spravidla nekryje, takže podiel úmrtí, na ktoré by sa vzťahovalo, je ešte nižší.
Samotné poistenie smrti úrazom teda nenahrádza krytie smrti aj v dôsledku choroby.
Úrazové krytie môže byť užitočným doplnkom. Nenahradí však chýbajúcich 32 517,24 € pri invalidite ani pokles základnej sumy závažných ochorení.
Najväčší problém: nová zmluva v tej istej poisťovni
Namiesto úpravy existujúcej zmluvy sa mala pôvodná zrušiť a v tej istej poisťovni uzatvoriť úplne nová. Pritom bolo potrebné najskôr porovnať, čo by klientke priniesla úprava jej súčasnej zmluvy.
Prečo na postupe záleží?
Pri novej zmluve môže poisťovňa znovu posudzovať aktuálny zdravotný stav. Od podpisu pôvodnej zmluvy mohla pribudnúť diagnóza, úraz, vysoký tlak či iné zdravotné ťažkosti. Výsledkom môžu byť nové výluky, vyššie poistné alebo neprijatie niektorého krytia.
Pri pokračovaní už dohodnutého krytia sa zdravotný stav spravidla neposudzuje nanovo len preto, že sa časom zhoršil. Iná situácia je zvýšenie alebo rozšírenie krytia. A preverovanie okolností poistnej udalosti je zase niečo iné než zdravotné posúdenie pri uzatváraní zmluvy.
Do rozhodovania, či predajca upraví alebo zruší zmluvu a uzavrie novú, môže vstupovať aj provízia. Ak za úpravu existujúcej zmluvy predajca novú získateľskú províziu nedostane, ale za novú zmluvu áno, môže byť druhý postup výhodnejší pre neho. Odmeňovanie konkrétneho predajcu nemám doložené, preto netvrdím, že poznám jeho províziu ani motív. Ak zmluvu uzatvárate cez finančného agenta, máte právo pýtať sa aj na výšku jeho odmeny za uzatváranú zmluvu. [3]
Jednoznačne zastávam názor, že nesmie byť predajca motivovaný províziou na uzatvorenie finančného produktu, pokiaľ výrazne nevylepší daný produkt. Mám za to, že v tomto konkrétnom prípade skôr išlo o výrazné zhoršenie produktu a zároveň zamlčanie dôležitých informácií, ktoré by klient mal dostať predtým, než sa do zmluvy zasahuje!
Čakacie doby, o ktorých klientka nevedela
Podľa vyjadrenia klientky ju na opätovné čakacie doby neupozornili. To považujem za najvážnejší nedostatok: porovnávala cenu a sumy bez vysvetlenia, odkedy a za akých podmienok ju nové krytia ochránia.
Pri porovnaní zmlúv nestačí vedieť, kedy sa začína poistenie. NBS upozorňuje, že pri niektorých rizikách treba dodržať aj čakacie lehoty, ktoré sa môžu počítať v mesiacoch či rokoch. Ich dĺžka závisí od konkrétnych podmienok. [4, 5]
Pred podpisom novej zmluvy si preto pri každom dôležitom pripoistení nechajte vysvetliť:
- Odkedy vzniká nárok na plnenie. Začiatok zmluvy nemusí znamenať, že sa už od prvého dňa plní pri každej poistnej udalosti.
- Aké obmedzenia a výluky platia. Overte si rozdiely medzi chorobou a úrazom aj vplyv predchádzajúcich zdravotných ťažkostí.
- Čo znamená počet dní pri PN. Čakacia doba od začiatku poistenia a požadovaná dĺžka práceneschopnosti (karenčná doba) sú odlišné podmienky. Pýtajte sa aj na to, od ktorého dňa PN sa dávka vypláca.
Aký je rozdiel medzi karenčnou a čakacou dobou, nájdete v sprievodcovi základnými pojmami životného poistenia.
Akceptovanie predchádzajúcej čakacej doby nie je automatické. Podmienky pri prechode medzi zmluvami tej istej poisťovne sa viažu na konkrétne situácie a ďalšie požiadavky. Preto si treba písomne overiť, ktoré lehoty plynú znova a či sa predchádzajúce čakacie doby prenášajú a akceptujú v novom poistení.
V tomto konkrétnom prípade mojej klientky by musela absolvovať čakacie doby ODZNOVA!
Ponúknuť nižšie krytie nie je samo osebe neetické: klient môže vedome hľadať úsporu.
Za nesprávne však považujem predstaviť zmenu ako výhodnejšiu a nevysvetliť jej podstatné nevýhody. S podobnými situáciami sa v praxi stretávam, a preto vznikol aj tento článok.
Keď nižšia cena znamená slabšiu ochranu
Lacnejšia ponuka môže byť dobrým riešením, ako ukazuje aj zmena poisťovne pri prvej klientke. Treba však vedieť, z čoho úspora vznikla.
3 najčastejšie dôvody nižšieho poistného pri prepoisťovaní:
- Zníženie poistných súm
- Odpoistenie dôležitých pripoistení
- Skrátenie doby poistenia resp. pripoistení
Ak si vo veku 25 rokov uzatvoríte poistenie na 30 rokov, skončí sa v 55-ke. Ak budete ochranu potrebovať aj potom, zdravotné ťažkosti, ktoré medzičasom pribudli, môžu nové poistenie skomplikovať. Preto porovnávajte aj vek, do ktorého vás jednotlivé pripoistenia chránia.
Poistná suma má zodpovedať vašim záväzkom
Allianz v marci 2026 uviedla, že si invaliditu pripoisťuje približne štvrtina jej klientov životného poistenia a priemerná suma je 17 000 €. Ide o údaje jednej poisťovne. [6]
Na predstavu o veľkosti záväzkov: podľa NBS dosiahla v druhej polovici roka 2025 mediánová výška nových hypoték na kúpu a rekonštrukciu nehnuteľností 100 000 €. Medián označuje stred rozdelenia, nie aritmetický priemer. Tieto údaje sa netýkajú rovnakej skupiny klientov; poukazujú však na to, prečo si poistnú sumu treba nastaviť podľa vlastného dlhu a výdavkov. [7]
Modelový príklad s hypotékou 100 000 €
Predstavme si 35-ročného muža so zostatkom hypotéky 100 000 € a modelovou mesačnou splátkou 516,86 € (modelový úrok 3,8 % ročne, splatnosť 25 rokov). Manželka je na rodičovskej dovolenke.
Jeho hrubá mzda je 1 707 €, čo zodpovedá priemernej mesačnej mzde na Slovensku v druhom štvrťroku 2026. Pri bežných odvodoch, plnej mesačnej nezdaniteľnej časti a bez daňových bonusov to modelovo predstavuje 1 278,05 € čistého. Ide o prepočet hrubej mzdy, nie o štatistiku priemernej čistej mzdy. [8, 9]
Ak by prišiel o pracovný príjem a zostal odkázaný na plný invalidný dôchodok 597,52 €, čo bol priemer k 31. augustu 2026, jeho mesačný príjem by klesol o 680,53 €. Po splátke hypotéky by mu z tohto dôchodku zostalo iba 80,66 € na ďalšie výdavky — ešte pred zaplatením energií, potravín či liečby. [1]
Ak by pri splnení podmienok zmluvy získal plnenie 100 000 € a použil ho na splatenie zostatku istiny, mesačná splátka úveru by odpadla. Ostatné životné náklady by však potreboval riešiť ďalej.
Ide o zjednodušený model príjmu jedného človeka, nie o celý rozpočet rodiny. Suma úveru vychádza z vyššie uvedeného mediánu, nie z aritmetického priemeru. Splátka je vypočítaná pri modelovom úroku 3,8 % a splatnosti 25 rokov; pri inej sadzbe alebo splatnosti bude iná. Výpočet čistej mzdy používa pravidlá roku 2026, nárok na dôchodok aj poistné plnenie je individuálny.
Poistenie má pomôcť zvládnuť finančné následky vážnej udalosti. Preto najskôr riešim veľké riziká a až potom drobné pripoistenia.
Päť otázok pred podpisom novej zmluvy
- Čo pribudlo a čo zmizlo? Porovnajte pripoistenia, sumy, definície udalostí aj koniec jednotlivých krytí.
- Odkedy jednotlivé krytia platia? Preverte čakacie doby a prípadnú akceptáciu čakacej doby v novej poisťovni.
- Ako poisťovňa vyhodnotila môj dnešný zdravotný stav? Zistite finálne výluky a prirážky ešte pred zrušením starej zmluvy.
- Ktoré životné situácie má poistenie finančne vyriešiť? Úver, bežné výdavky, potreby detí a liečbu porovnajte s výškou krytia. Zostala by rodina finančne stabilná, ak by nastalo niektoré z týchto rizík?
- V čom je nová zmluva lepšia a prečo nestačí upraviť súčasnú? Pýtajte sa na konkrétny prínos širšieho zoznamu diagnóz či progresie, nie iba na počet položiek v ponuke.
Vysvetlenie čakacích dôb, zdravotného dotazníka a výluk nájdete v sprievodcovi základnými pojmami životného poistenia.
Takéto situácie sa dejú v praxi bežne. Preto je potrebné si zodpovedať na všetky otázky, ktoré popisujem vyššie, a mať jasno v tom, akú zmenu idem na mojej poistke robiť a či to je pre mňa výhodné naozaj alebo to len výhodne vyzerá na prvý pohľad.
So svojimi klientmi si vytváram nadštandardné vzťahy a dopredu ich upozorňujem na praktiky rôznych predajcov a obchodníkov v rôznych inštitúciách. Preto vždy odporúčam každému skonzultovať zdanlivo výhodne vyzerajúcu ponuku s kvalitným odborníkom. Kvalitný finančný sprostredkovateľ pozná situáciu v rodine klienta a vie presne, čo potrebuje mať ochránené v prípade nešťastnej udalosti. Pozná jeho rezervu, vie, ako investuje a aké má ciele, ktoré spoločne napĺňajú. Bežný obchodník tieto informácie nemá a snaží sa len predať produkt. Preto odporúčam si vybrať kvalitného sprostredkovateľa, ktorému dôverujete, je profesionál, odborník a rieši osobné financie v rodine komplexne.
Najčastejšie otázky pri zmene poistenia
Oplatí sa meniť staré životné poistenie?
Niekedy áno, ako ukazuje aj prvá klientka. Zmena má vychádzať z potrieb, podmienok a zdravotného stavu, nie iba z ceny alebo veku zmluvy.
Mám najskôr zrušiť starú poistku?
Najskôr si overte prijatie novej zmluvy, jej finálne podmienky a začiatok jednotlivých krytí. Až potom nastavte ukončenie pôvodnej ochrany tak, aby nevznikla nechcená medzera.
Stačí mať v zmluve invaliditu?
Nestačí samotný názov. Rozhoduje stupeň invalidity, krytie choroby aj úrazu, poistná suma a podmienky plnenia.
Nie ste si istí, čo presne znamenajú pojmy v poistnej zmluve? Čakacia doba, výluka, karenčná doba aj invalidita vysvetlené zrozumiteľne a s príkladmi.
Životné poistenie: základné pojmyMáte pochybnosť o vlastnej zmluve?
Rovnaká cena neznamená rovnaké krytie. Ak vám niekto ponúkol nové životné poistenie alebo si nie ste istí tým súčasným, ozvite sa mi a prejdeme si ho spolu.
Nezáväzne a bez potreby meniť zmluvu za každú cenu. Ak je nastavená dobre, poviem vám to.
Kontaktujte maZdroje
- Sociálna poisťovňa: Prvý polrok 2026 – Najčastejšie ideme do invalidného dôchodku pre nádorové ochorenia, prevažujú ženy, 24. 9. 2026. Údaje o invaliditách a dôchodkoch; podiely 70 % a 30 % sú zaokrúhlené prepočty z uvedených počtov.
- NCZI: Zdravotnícka ročenka SR 2024, tabuľka T.1.5.1. Celkovo 53 876 úmrtí, z toho 2 329 na vonkajšie príčiny (vrátane samovrážd); podiel 4,3 % je zaokrúhlený vlastný prepočet.
- NBS: Odmeňovanie pri finančnom sprostredkovaní. Pravidlá informovania o odmene; zdroj nepotvrdzuje odmeňovanie konkrétneho predajcu.
- NBS: Poistenie. Vysvetlenie čakacích lehôt, výluk a podmienok poistného plnenia.
- 5peňazí – vzdelávací portál NBS: Životné poistenie – na čo sa pýtať. Porovnávanie ponúk a čakacie doby podľa konkrétnych poistných podmienok.
- Allianz – Slovenská poisťovňa: Ročne pribudne na Slovensku 20-tisíc invalidov, 16. 3. 2026. Údaje o klientoch s pripoistením invalidity a priemernej sume v Allianz.
- NBS: Makroprudenciálny komentár – marec 2026. Medián nových hypoték na kúpu a rekonštrukciu nehnuteľností, druhý polrok 2025.
- Štatistický úrad SR: Priemerná mesačná mzda v hospodárstve v 2. štvrťroku 2026, 2. 9. 2026. Priemerná hrubá mesačná mzda 1 707 €.
- Vlastný prepočet čistej mzdy podľa pravidiel roku 2026: Sociálna poisťovňa – sadzby poistného, VšZP – preddavky na poistné, Finančná správa – nezdaniteľná časť a sadzby dane. Predpoklady: sociálne odvody 9,4 %, zdravotné 5 %, mesačná nezdaniteľná časť 497,23 €, daň 19 %, bez daňových bonusov.
Prípadové štúdie vychádzajú zo správ klientiek, predložených návrhov a porovnania zmlúv v rámci finančného sprostredkovania. Obrázky 1 až 6 sú zo súkromného archívu autora; názov poisťovne je v správach zakrytý. Prehľady krytia sú vložené bez zmeny poistných súm. Presné plnenie určujú podmienky konkrétnej zmluvy.
V našom vzdelávacom systéme na Slovensku nás učia ako si nájsť prácu a zarobiť si peniaze. Bohužiaľ podľa mňa je chyba v tom, že nás neučia ako správne so zarobenými financiami narábať. Našim cieľom je šíriť praktické rady a tipy ako správne narábať s peniazmi, ktoré si dokážeme počas aktívneho ekonomického života zarobiť.
Napíšte mi správuSúvisiace články
Životné poistenie: na čo si dať pozor pred zmenou zmluvy
Dva prípady z praxe: ako nová životná poistka za podobnú cenu oslabila ochranu pri invalidite a na čo sa pýtať pred podpisom novej zmluvy.
Zistiť viac Jakub Júza 23.10.2026
Životné poistenie: základné pojmy, ktoré sa oplatí poznať
Čo znamená poistná suma, čakacia doba, výluka či invalidita a na čo sa opýtať, kým podpíšete zmluvu o životnom poistení.
Zistiť viac Jakub Júza 23.10.2026
Zlato: Výhody, nevýhody a prečo si pri ňom dať pozor na nebezpečnú emóciu FOMO
Téma zlata sa v makroekonomických cykloch pravidelne vracia. Otvára sa spravidla vtedy, keď sú finančné trhy nervózne, inflácia vysoká alebo keď investori pod vplyvom negatívnych správ strácajú dôveru v bežné meny a stabilitu ekonomiky. V poslednom období tento trend opäť masívne silnie. Cena zlata rastie, médiá prinášajú pútavé titulky, predajcovia drahých kovov stupňujú kampaň a …
Zistiť viac Jakub Júza 09.07.2026